Актуально на 2026 год.
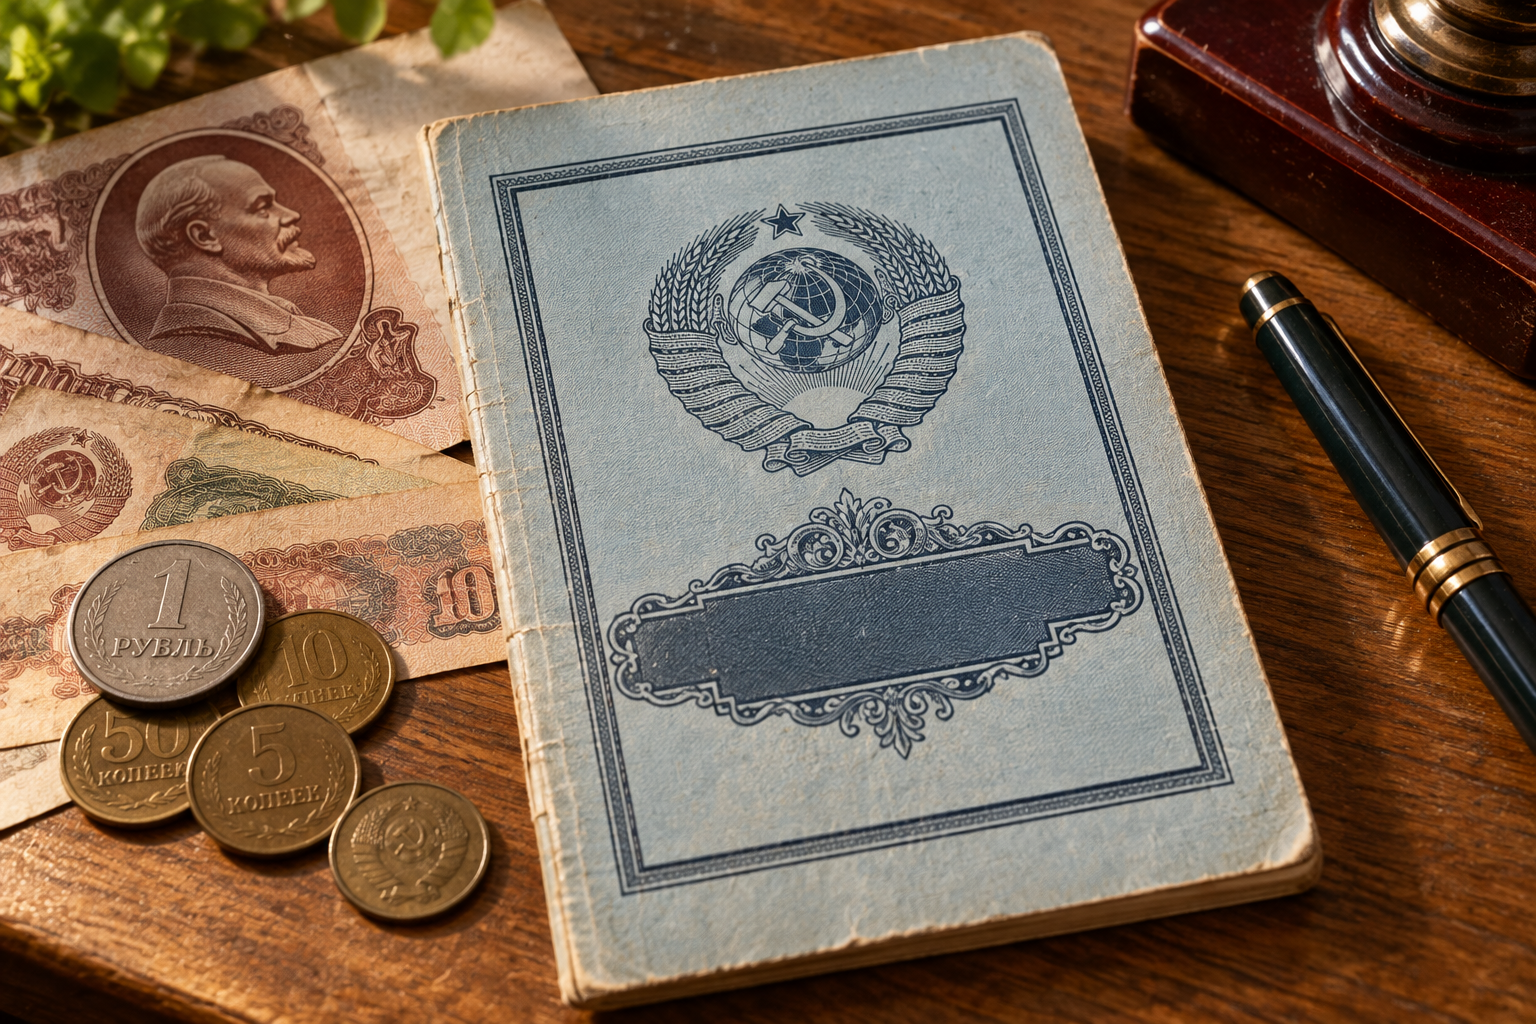
Сохранившаяся сберкнижка СССР сама по себе не сделает владельца богатым, но по некоторым советским вкладам в 2026 году по-прежнему можно получить государственную компенсацию. Она рассчитывается исходя из остатка вклада на 20 июня 1991 года: для соответствующих граждан по 1945 год рождения включительно применяется трехкратный размер, для граждан 1946–1991 годов рождения — двукратный. Затем учитывается срок хранения вклада и вычитаются ранее полученные компенсации.
Поэтому даже крупная по советским меркам сумма не превращается автоматически в миллионы современных рублей. Например, при остатке 1000 рублей и коэффициенте хранения 1 базовый расчет даст 3000 или 2000 рублей в зависимости от категории получателя.
Сколько могут выплатить по советской сберкнижке
Ниже — упрощенные примеры при трех условиях:
- вклад существовал на 20 июня 1991 года;
- коэффициент срока хранения равен 1;
- ранее компенсации по нему не выплачивались.
| Остаток на 20.06.1991 | Получатель 1945 г. р. или старше | Получатель 1946–1991 г. р. |
|---|---|---|
| 500 руб. | 1500 руб. | 1000 руб. |
| 1000 руб. | 3000 руб. | 2000 руб. |
| 3000 руб. | 9000 руб. | 6000 руб. |
| 5000 руб. | 15 000 руб. | 10 000 руб. |
| 10 000 руб. | 30 000 руб. | 20 000 руб. |
Это только примеры. Фактическая сумма может оказаться меньше из-за коэффициента срока хранения и ранее произведенных выплат.
Советские рубли при этом не переводятся в современные рубли по покупательной способности, цене автомобилей, квартир или средней зарплате СССР. Закон использует номинальный остаток 1991 года и установленные коэффициенты.
Можно ли разбогатеть, если сохранилась сберкнижка СССР
В обычной ситуации — нет.
Сберкнижка может подтвердить существование старого вклада и помочь получить предусмотренную законом компенсацию. Но действующая программа не восстанавливает покупательную способность денег по принципу:
«На эти деньги в СССР можно было купить автомобиль, значит сегодня государство должно выплатить стоимость современного автомобиля».
Так расчет не работает.
Даже если на счете находилась очень значительная для своего времени сумма, сегодня используется конкретная формула компенсации.
Поэтому популярная формулировка «кто сохранил сберкнижку СССР, может стать богатым» скорее относится к кликбейтным заголовкам, чем к реальному механизму выплат.
Кому положена компенсация в 2026 году
В 2026 году компенсационные выплаты предусмотрены гражданам Российской Федерации по соответствующим гарантированным сбережениям.
Для вкладов Сбербанка ключевое условие:
вклад должен существовать по состоянию на 20 июня 1991 года.
Федеральный закон о бюджете на 2026 год устанавливает две основные категории получателей.
Граждане по 1945 год рождения включительно
Предусмотрена компенсация в:
трехкратном размере остатка вклада.
Граждане 1946–1991 годов рождения
Предусмотрена компенсация в:
двукратном размере остатка вклада.
При этом на итог влияют:
- дата закрытия счета;
- срок хранения;
- ранее произведенные компенсационные выплаты.
По вкладам, закрытым с 20 июня по 31 декабря 1991 года, такие двукратные и трехкратные компенсационные выплаты не осуществляются.
Что означает трехкратная компенсация
Предположим:
- остаток на 20 июня 1991 года — 2000 рублей;
- получатель родился в 1940 году;
- коэффициент срока хранения — 1;
- раньше компенсаций не было.
Расчет:
2000 × 3 × 1 = 6000 рублей.
Итого — 6000 современных рублей компенсации.
Не стоимость 6000 советских рублей по сегодняшней покупательной способности и не стоимость товаров, которые можно было приобрести на 2000 рублей в СССР.
Что означает двукратная компенсация
Другой пример:
- остаток — 2000 рублей;
- получатель 1960 года рождения;
- коэффициент хранения — 1;
- предыдущих выплат нет.
Расчет:
2000 × 2 × 1 = 4000 рублей.
Компенсация составит 4000 рублей.
На таких примерах хорошо видно, почему старая сберкнижка обычно не превращается в источник внезапного состояния.
От чего зависит сумма компенсации
Упрощенная формула выглядит так:
Остаток вклада × 2 или 3 × коэффициент срока хранения − ранее полученные компенсации.
Остаток вклада
Используется остаток на:
20 июня 1991 года.
Коэффициент 2 или 3
Для соответствующей категории получателя:
- 3 — по 1945 год рождения включительно;
- 2 — для 1946–1991 годов рождения.
Коэффициент срока хранения
Он зависит от того, когда вклад был закрыт.
Уже выплаченная компенсация
Если по счету ранее уже получали предварительную, дополнительную или другую предусмотренную компенсацию, это также учитывается при определении оставшейся суммы.
Какие коэффициенты срока хранения используются
Для расчета действуют коэффициенты от 0,6 до 1.
| Когда вклад был закрыт | Коэффициент |
|---|---|
| Вклад действует сейчас | 1 |
| Закрыт в 1996–2026 гг. | 1 |
| Закрыт в 1995 г. | 0,9 |
| Закрыт в 1994 г. | 0,8 |
| Закрыт в 1993 г. | 0,7 |
| Закрыт в 1992 г. | 0,6 |
Такая шкала закреплена правилами компенсации; например, для вклада, закрытого в 1992 году, применяется коэффициент 0,6.
Отдельный случай — вклады, закрытые с 20 июня по 31 декабря 1991 года. По ним двукратная и трехкратная компенсация не производится.
Пример расчета с коэффициентом 0,6
Допустим:
- на 20 июня 1991 года было 3000 рублей;
- получатель родился в 1940 году;
- вклад закрыт в 1992 году;
- ранее компенсации не было.
Коэффициент хранения:
0,6.
Расчет:
3000 × 3 × 0,6 = 5400 рублей.
Если получатель относится к категории 1946–1991 годов рождения:
3000 × 2 × 0,6 = 3600 рублей.
То есть дата закрытия вклада способна заметно изменить итог.
Почему советский вклад не пересчитывают по инфляции
Именно здесь чаще всего возникает заблуждение.
В интернете можно встретить расчеты:
«1000 рублей в СССР были несколькими зарплатами, значит сегодня их нужно умножить на современную зарплату».
Или:
«10 000 рублей тогда позволяли купить определенный товар, значит сегодня государство должно выплатить современную стоимость этого товара».
Это может использоваться для исторического сравнения покупательной способности, но не является действующей формулой государственной компенсации.
Федеральный бюджет прямо говорит о выплатах исходя из нарицательной стоимости денежных знаков 1991 года.
Поэтому реальный расчет строится на номинальном остатке и коэффициентах, а не на индексе цен или стоимости имущества.
Важна ли сама бумажная сберкнижка
Да, но не потому, что она сама является дорогой ценной бумагой.
В ней могут быть указаны:
- данные вкладчика;
- номер счета;
- отделение банка;
- операции по счету;
- остаток.
Для сохранившегося действующего вклада книжка помогает идентифицировать счет и оформить обращение.
Но право на компенсацию связано не с тем, что человек физически сохранил старую книжку, а с существованием соответствующего вклада.
То есть книжка с нулевым или не подходящим под программу счетом сама по себе не дает права на крупную выплату.
Если сберкнижка потеряна, компенсация тоже потеряна?
Не обязательно.
Формулировка:
«Нет книжки — нет денег»
слишком категорична.
Если человек знает, что у него или у родственника существовал соответствующий вклад, имеет смысл обратиться в Сбербанк и уточнить возможность поиска сведений о счете.
Сохраненная книжка существенно упрощает идентификацию вклада, но ее отсутствие само по себе еще не доказывает, что банковских сведений больше нет.
При этом не стоит ожидать, что архив обязательно позволит найти абсолютно любой счет без дополнительных данных.
Какие документы обычно нужны вкладчику
Для обращения по действующему вкладу обычно понадобятся:
- паспорт гражданина РФ;
- сберегательная книжка, если она сохранилась и требуется по конкретному счету;
- заявление на получение компенсации.
Сам факт наличия книжки не означает, что деньги выдают немедленно без проверки.
Банк должен определить:
- соответствует ли вклад программе;
- кто имеет право на получение средств;
- когда счет был закрыт;
- выплачивались ли компенсации раньше;
- какой коэффициент применяется.
Могут ли получить компенсацию наследники
Да.
Федеральный закон на 2026 год прямо включает наследников в соответствующие возрастные категории.
Для выбора двукратного или трехкратного размера учитывается категория самого наследника, а не автоматически год рождения умершего вкладчика. Это также подтверждается актуальной судебной практикой по применению правил компенсации.
Упрощенно:
- наследник по 1945 год рождения включительно — трехкратная компенсация;
- наследник 1946–1991 годов рождения — двукратная.
Разумеется, сам вклад также должен соответствовать условиям программы.
Пример выплаты наследнику
Предположим:
- на счете умершего вкладчика находилось 5000 рублей;
- наследник родился в 1955 году;
- коэффициент срока хранения — 1;
- ранее компенсации не выплачивались.
Категория наследника — 1946–1991 гг.
Расчет:
5000 × 2 = 10 000 рублей.
Это пример механизма. Конкретную сумму банк определяет по сведениям конкретного счета.
Что если компенсацию уже получали раньше
Предыдущие выплаты имеют значение.
Из рассчитанной суммы могут вычитаться ранее полученные:
- предварительные компенсации;
- компенсации;
- дополнительные компенсации
в предусмотренных правилами случаях.
Особенно важно проверить этот момент, если книжку нашли среди документов:
- родителей;
- бабушки;
- дедушки.
Новый владелец документов может просто не знать, обращался ли родственник за деньгами много лет назад.
Поэтому формула:
остаток × 2 или × 3
еще не означает, что именно такую сумму выдадут сейчас.
Какие советские вклады участвуют в программе
Нельзя сказать:
«Любая сберкнижка времен СССР дает право на компенсацию».
В этой статье речь идет о гарантированных сбережениях, в частности о вкладах Сберегательного банка Российской Федерации, существовавших по состоянию на 20 июня 1991 года.
Не нужно автоматически смешивать с ними:
- любые банковские документы СССР;
- облигации;
- сертификаты;
- валютные счета;
- страховые документы;
- вклады в банках других бывших республик СССР.
Для отдельных финансовых инструментов могут действовать совершенно другие правила.
Что если книжка была выдана в другой республике СССР
Сберкнижка с надписью СССР не означает автоматически, что именно Сбербанк России обязан выплатить компенсацию.
Если вклад был открыт, например, в учреждении:
- Украинской ССР;
- Казахской ССР;
- Армянской ССР;
- другой союзной республики,
нужно определить, где находился банк и какой правопреемник отвечает по счету.
Российская программа распространяется на конкретные гарантированные российские обязательства.
Поэтому сначала необходимо выяснить происхождение книжки, а не просто ориентироваться на ее возраст и советское оформление.
Может ли сама старая книжка стоить дорого у коллекционеров
Иногда старые сберкнижки действительно представляют коллекционный интерес.
На цену могут влиять:
- год выпуска;
- редкость разновидности;
- оформление;
- печати;
- состояние;
- исторический контекст;
- происхождение.
Но обычная массовая книжка позднего СССР сама по себе, как правило, не является предметом стоимостью в миллионы рублей.
Коллекционная цена и государственная компенсация — вообще два разных вопроса.
Если интересует именно продажа документа как предмета коллекционирования, нужно отдельно смотреть конкретную разновидность и завершенные сделки на соответствующем рынке.
Откуда берутся новости о «советской сберкнижке, которая сделает богатым»
Обычно в таких публикациях смешиваются два понятия.
Историческая покупательная способность
Например:
«На 5000 рублей тогда можно было купить дорогой товар».
Современная компенсационная выплата
Она рассчитывается по установленной законом формуле.
Между этими цифрами нет прямого равенства.
Еще одна типичная формулировка:
«Всем владельцам старых сберкнижек положены выплаты».
Это тоже неверно.
Для начала нужно определить:
- существовал ли подходящий вклад;
- был ли он открыт на нужную дату;
- когда его закрыли;
- какой был остаток;
- кто сейчас получает компенсацию;
- были ли выплаты ранее.
Мифы о советских сберкнижках
| Миф | Как на самом деле |
|---|---|
| Старая сберкнижка дает право на миллионы | Обычная книжка сама по себе не дает такой выплаты |
| Советские рубли пересчитают по современной покупательной способности | Используются номинальный остаток и установленные коэффициенты |
| Любая книжка СССР участвует в программе | Нужен конкретный подходящий вклад |
| Чем старше книжка, тем выше компенсация | Важны условия вклада, дата закрытия и категория получателя |
| Без бумажной книжки все потеряно | Стоит проверить сведения в банке |
| Наследник ничего получить не может | Наследники предусмотрены действующими правилами |
| Трехкратная компенсация означает огромное состояние | Утраивается номинальный остаток с учетом других условий |
Как самостоятельно примерно рассчитать выплату
Шаг 1. Найдите остаток
Нужна сумма на:
20 июня 1991 года.
Шаг 2. Определите коэффициент получателя
- 3 — для соответствующей категории по 1945 год рождения включительно;
- 2 — для 1946–1991 годов рождения.
Шаг 3. Определите коэффициент срока хранения
От:
0,6 до 1.
Шаг 4. Перемножьте
Например:
5000 × 2 × 0,8 = 8000 рублей.
Шаг 5. Учтите прошлые компенсации
Если они уже производились, итоговая сумма может уменьшиться.
Полученная цифра — только предварительный ориентир. Окончательный расчет проводится по данным вклада.
Что делать, если нашли старую советскую сберкнижку
- Не выбрасывайте ее.
- Найдите ФИО владельца.
- Посмотрите номер счета и отделение.
- Проверьте записи об остатке.
- Посмотрите даты последних операций.
- Определите, существовал ли вклад на 20 июня 1991 года.
- Если известно, выясните дату закрытия.
- Уточните у родственников, получались ли выплаты ранее.
- Если вкладчик жив — обратитесь в Сбербанк.
- Если владелец умер — уточните порядок обращения как наследника.
Самое важное — не пытаться самостоятельно конвертировать советские рубли в «современные миллионы» по случайному калькулятору из интернета.
Осторожно с мошенниками
Тема старых счетов хорошо подходит для мошеннических схем.
Стоит насторожиться, если сайт или незнакомый человек обещает:
«за пять минут узнать, сколько миллионов вам положено».
Не передавайте:
- пароль от СберБанк Онлайн;
- коды из SMS;
- данные банковской карты;
- лишние паспортные сведения.
И не платите неизвестным посредникам:
«комиссию за разблокировку советского вклада»
или:
«пошлину за перевод СССР-счета в современные рубли».
Проверять вклад и право на выплату безопаснее через официальные банковские и государственные источники.
Есть ли деньги на компенсации в бюджете 2026 года
Да.
Федеральным бюджетом на 2026 год на соответствующие компенсационные выплаты по гарантированным сбережениям предусмотрено:
1,6623 млрд рублей.
Но это сумма на программу в целом.
Это не означает, что каждому владельцу старой книжки положена часть из 1,66 млрд рублей или что отдельному человеку могут автоматически выплатить такую крупную сумму.
Каждая компенсация рассчитывается индивидуально по конкретному вкладу.
Старая сберкнижка СССР — повод проверить вклад, но не основание рассчитывать на внезапное богатство. Если счет существовал на 20 июня 1991 года и соответствует действующей программе, в 2026 году вкладчик или соответствующий наследник может иметь право на компенсацию. Ее размер определяется по номинальному остатку, коэффициенту 2 или 3, сроку хранения и уже произведенным выплатам. Поэтому после находки старой книжки полезнее не переводить советские рубли в современные миллионы, а проверить данные счета и рассчитать компенсацию по действующим правилам.